
كيف تخطط لميزانية شهرية بدخل 5000 ريال
هذا المحتوى للتثقيف المالي العام ولا يُعدّ نصيحة مالية فردية. ميزانية شهرية براتب 5,000 ريال سعودي تبدو صعبة لكنها ممكنة حين تعرف وجهة كل ريال. التحدي ليس قلة الدخل بل غياب التوزيع الواعي. هذا المقال يركّز على ميزانية شهرية مفصّلة براتب 5,000 ريال سعودي ببنود حقيقية بمبالغ، وطرق التقليص، وحالتين: أعزب وأسرة. حوّل أرقامك إلى خطة عبر حاسبة الميزانية.
الخلاصة السريعة
- راتب 5,000 ريال يكفي الأعزب للضروريات والادخار إن وزّع بدقة.
- السكن أكبر بند، تقليصه يحرر هامشاً كبيراً للميزانية.
- الأعزب يستطيع ادخار 10-15%، والأسرة تبدأ بـ5% وترفعها تدريجياً.
- سجّل كل مصروف لترى أين يتسرب المال قبل أن تقلّصه.
توزيع الراتب وفق قاعدة 50/30/20
قاعدة 50/30/20 تقسم الراتب: 50% للضروريات (2,500 ريال)، 30% للرغبات (1,500 ريال)، 20% للادخار (1,000 ريال). لكن براتب 5,000 ريال قد تتجاوز الضروريات 50% بسبب الإيجار. الحل: ابدأ بنسخة معدّلة كـ60/25/15 حتى يتسع الهامش، ثم اعمل على تقليص الضروريات أو رفع الدخل للوصول للنسب المثالية.
مثال محسوب: سلمان أعزب في الرياض، راتبه 5,000 ريال. التوزيع المعدّل: ضروريات 3,000 ريال (60%)، رغبات 1,250 ريال (25%)، ادخار 750 ريال (15%). خلال سنة ادخر 9,000 ريال = صندوق طوارئ يغطي 3 أشهر من ضرورياته. نسبة 15% صغيرة لكنها تبني درعاً مالياً حقيقياً يحميه من أول عطل غير متوقع بسهولة ودون أن يضطر للاقتراض.
بنود الضروريات بأرقام حقيقية
الضروريات تشمل: السكن، الطعام الأساسي، الفواتير، المواصلات للعمل، الدواء. براتب 5,000 ريال للأعزب: سكن (غرفة مشاركة) 1,200 ريال، طعام 900 ريال، فواتير 250 ريال، مواصلات 300 ريال، اتصالات 150 ريال = 2,800 ريال (56%). هذا توزيع واقعي يترك هامشاً للرغبات والادخار.
مثال محسوب: لو استأجر شقة مستقلة بـ2,200 ريال، ترتفع الضروريات إلى 3,800 ريال (76%)، ولا يبقى للادخار إلا 200 ريال. الفرق بين غرفة مشاركة وشقة مستقلة = 1,000 ريال شهرياً = 12,000 ريال سنوياً. قرار السكن وحده يحدد هل تدخر أم تعيش من راتب لراتب.
بنود الرغبات بسقف واضح
الرغبات تشمل: المطاعم، القهوة الخارجية، الترفيه، الاشتراكات، التسوق غير الضروري. بسقف 1,250 ريال شهرياً: مطاعم 400 ريال (مرتين أسبوعياً)، قهوة 150 ريال، ترفيه واشتراكات 300 ريال، تسوق 400 ريال. السقف يجعلك تختار بدل الإنفاق بلا حدود.
مثال محسوب: نورة أعزب راتبها 5,000 ريال، كانت تنفق 2,200 ريال شهرياً على الرغبات دون وعي. حين وضعت سقفاً 1,250 ريالاً، وفّرت 950 ريالاً شهرياً = 11,400 ريال سنوياً. السقف وحده حرر مبلغاً يبني صندوق طوارئ خلال سنة. في دبي، موظف راتبه 6,000 درهم حدد سقف رغبات بـ1,500 درهم بدل 2,400، فوفّر 900 درهم شهرياً = 10,800 درهم سنوياً. السقف الواضح يحوّل الرغبات من هدر عشوائي إلى بند واعي.
طرق التقليص العملية
تقليص المصاريف يبدأ بالبنود الكبيرة. السكن: غرفة مشاركة بدل شقة مستقلة يوفر 800-1,000 ريال. الطعام: طبخ منزلي بدل الجاهز يوفر 400-600 ريال. المواصلات: نقل جماعي بدل سيارة خاصة يوفر 300-500 ريال. الاشتراكات: إلغاء غير المستخدم يوفر 100-300 ريال. هذه التقليصات تضيف 1,600-2,400 ريال شهرياً.
مثال محسوب: كريم أعزب راتبه 5,000 ريال. طبّق: غرفة مشاركة (وفّر 900)، طبخ منزلي (وفّر 500)، نقل جماعي (وفّر 400)، إلغاء اشتراكين (وفّر 200). إجمالي التوفير 2,000 ريال شهرياً = 24,000 ريال سنوياً. تقليص البنود الكبيرة حوّله من لا يدخر إلى يدخر 40% من راتبه.
إضافة إلى البنود الكبيرة، راجع البنود الصغيرة المتراكمة. القهوة اليومية 15 ريالاً = 450 ريالاً شهرياً، استبدلها بقهوة منزلية توفر 400 ريال. المياه المعبأة 60 ريالاً شهرياً، استبدلها بفلتر منزلي. الاشتراكات الثلاثة بـ300 ريال، ألغِ غير المستخدم ووفّر 150 ريالاً. هذه التقليصات الصغيرة تضيف 700 ريال شهرياً = 8,400 ريال سنوياً. في دبي، موظف راتبه 6,000 درهم وفّر 600 درهم شهرياً بتقليص القهوة والاشتراكات = 7,200 درهم سنوياً. في الدار البيضاء، موظفة راتبها 6,000 درهم مغربي وفّرت 500 درهم شهرياً = 6,000 درهم سنوياً. البنود الصغيرة المتراكمة تساوي راتب شهر، ولا تشعر بغيابها لأنها عادات يومية صغيرة.
حالة الأعزب: ميزانية مفصّلة
الأعزب براتب 5,000 ريال يستطيع توزيعاً مريحاً نسبياً. السكن 1,200 ريال (غرفة مشاركة)، طعام 900 ريال، فواتير واتصالات 400 ريال، مواصلات 300 ريال = ضروريات 2,800 ريال (56%). رغبات 1,250 ريال (25%). ادخار 950 ريال (19%). خلال سنة ادخر 11,400 ريال.
الحساب: 950 ريال شهرياً بعائد 5% في حساب توفير = 11,970 ريال بعد سنة. خلال 3 سنوات = 37,000 ريال تقريباً، صندوق طوارئ قوي يغطي أكثر من سنة من ضرورياته. الأعزب يستطيع ادخاراً أعلى لأن مصاريفه أقل.
حالة الأسرة: ميزانية مفصّلة
الأسرة براتب 5,000 ريال وضع أصعب لكنه ممكن. السكن 1,800 ريال (شقة صغيرة)، طعام 1,400 ريال، فواتير 400 ريال، مواصلات 300 ريال، أطفال ومدارس 600 ريال = ضروريات 4,500 ريال (90%). رغبات 250 ريال (5%). ادخار 250 ريال (5%).
الحساب: 250 ريال شهرياً = 3,000 ريال سنوياً. مبلغ صغير لكنه يبني عادة الادخار. الحل الحقيقي للأسرة: رفع الدخل بعمل جانبي. لو أضافت الزوجة دخلاً 1,500 ريال شهرياً ووجّهته كاملاً للادخار، يصبح 1,750 ريال شهرياً = 21,000 ريال سنوياً. الدخل الإضافي هو مفتاح الأسرة ذات الدخل المنخفض. في القاهرة، أسرة راتبها 8,000 جنيه تبدأ بادخار 400 جنيه (5%) = 4,800 جنيه سنوياً، ومع دخل جانبي 1,000 جنيه تصبح 1,400 جنيه شهرياً = 16,800 جنيه سنوياً.
أمثلة بعملات متعددة
القاعدة تنطبق على كل عملة. في دبي، موظف راتبه 6,000 درهم إماراتي: ضروريات 3,600 (60%)، رغبات 1,500 (25%)، ادخار 900 (15%). في الدار البيضاء، موظف راتبه 6,000 درهم مغربي: ضروريات 4,200 (70%)، رغبات 1,200 (20%)، ادخار 600 (10%). في القاهرة، موظف راتبه 8,000 جنيه مصري: ضروريات 5,600 (70%)، رغبات 1,600 (20%)، ادخار 800 (10%). النسبة هي المعيار لا المبلغ.
المصاريف الموسمية وكيف تتعامل معها
المصاريف الموسمية (الأعياد، المدارس، تأمين السيارة، الصيانة) تظهر مرة أو مرتين سنوياً فتهدف الميزانية إن لم تُحسب مسبقاً. الحل: احسب إجمالي كل مصروف موسمي سنوياً، اقسمه على 12، وخصص هذا المبلغ شهرياً في حساب منفصل. حين يأتي الموعد، تجد المبلغ جاهزاً دون ضغط على الميزانية الجارية. هذه القاعدة تحوّل الصدمات الموسمية إلى بنود منتظمة.
مثال محسوب: أسرة سعودية مصاريفها الموسمية: عيدية وملابس عيد 1,500 ريال، مستلزمات مدارس 2,000 ريال، تأمين سيارة سنوي 1,200 ريال، صيانة منزل 800 ريال = 5,500 ريال سنوياً. تقسيمها على 12 = 458 ريالاً شهرياً. خصصت الأسرة 460 ريالاً شهرياً في حساب منفصل. حين جاء موعد المدارس، وجدت 2,000 ريال جاهزة دون أن تضغط ميزانية الشهر. في دبي، أسرة بمصاريف موسمية 7,000 درهم تخصص 583 درهماً شهرياً. القاعدة ثابتة: اجمع، اقسم على 12، خصص.
خطوات عملية
- اكتب راتبك الصافي وكل مصاريفك الحالية دون استثناء.
- صنّف كل بند إلى ضرورة أو رغبة أو ادخار.
- قلّص السكن أولاً إن تجاوز 35% من الراتب.
- ضع سقفاً واضحاً للرغبات والتزم به شهرياً.
- حدد مبلغ ادخار ثابتاً (ابدأ بـ5-15%) وحوّله تلقائياً يوم الراتب.
- سجّل كل مصروف يومياً لترى أين يتسرب المال.
- ابحث عن دخل إضافي جانبي إن كانت الأسرة ضيقة.
أخطاء شائعة
- تأجيل الادخار: «راتبي صغير» عذر يبقيك بلا درع مالي.
- السكن فوق الطاقة: شقة مستقلة تلتهم هامش الادخار كاملاً.
- الطعام الجاهز: يكلف ضعف الطبخ المنزلي دون قيمة غذائية أكبر.
- عدم تسجيل المصاريف: لا تعرف أين يذهب المال فتستحيل تقليصه.
- الإنفاق بلا سقف للرغبات: يلتهم هامش الادخار دون وعي.
- تجاهل الدخل الإضافي: عمل جانبي بسيط يغير ميزانية الأسرة.
أسئلة شائعة
- هل يكفي راتب 5,000 ريال للادخار؟ نعم، ابدأ بـ5-15% وحوّلها تلقائياً يوم الراتب.
- كم أدخر من 5,000 ريال؟ الأعزب حتى 1,000 ريال، والأسرة تبدأ بـ250 ريال وترفعها.
- كيف أقلّص مصاريفي براتب 5,000؟ ركّز على السكن والطعام، أكبر بندين.
- ما نسبة السكن المقبولة؟ يُفضّل ألا يتجاوز 30-35% من الراتب الصافي.
- كيف أوازن ميزانية أسرة بدخل 5,000؟ رتّب الأولويات وابحث عن دخل إضافي جانبي.
- هل أبدأ الادخار أم سداد الدين؟ سدّد الدين عالي الفائدة مع ادخار مبلغ صغير للطوارئ.
- كيف أرفع نسبة الادخار؟ ثبّت مصاريفك عند أي زيادة في الدخل ووجّه الفارق للادخار.
خاتمة
ميزانية شهرية براتب 5,000 ريال سعودي ممكنة بتوزيع واعٍ: ضروريات ثم ادخار ثم رغبات، وتقليص البنود الكبيرة. استخدم حاسبة الميزانية لتوزيع راتبك، واقرأ قاعدة 50/30/20 والتحكم في المصاريف اليومية لتعميق سلطتك على ميزانيتك. تذكّر أن الانضباط الشهري لا حجم الراتب هو ما يبني استقرارك المالي على المدى الطويل.
آخر تحديث: سبتمبر 2026
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط ولا يُعد استشارة مالية أو شرعية. القرارات المالية الكبيرة تستحق استشارة مختص مرخص يعرف وضعك الخاص.
مقالات ذات صلة
تعليم الأطفال إدارة المال: خطة عملية حسب العمر
كيف تعلّم أطفالك إدارة المال حسب العمر؟ دليل عملي للمصروف والادخار والفرق بين الحاجة والرغبة والعمل والمكافأة، مع خطة عملية للأسرة بأمثلة رقمية.
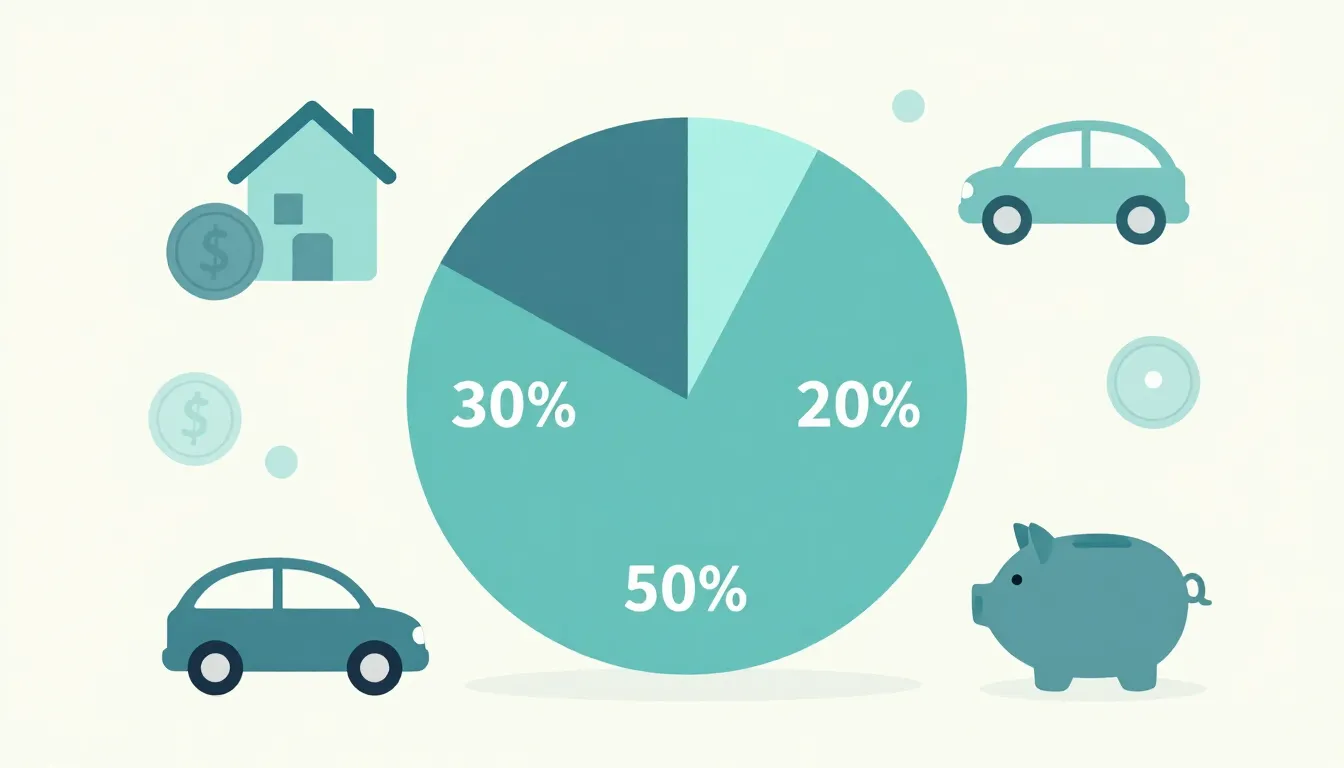
قاعدة 50/30/20 لتوزيع راتبك: دليل كامل بالأمثلة
قاعدة بسيطة تقسم راتبك إلى ضروريات ورغبات وادخار. تعرّف على كيفية تطبيقها بأمثلة رقمية واقعية وخطوات عملية تبدأها هذا الشهر.
الحاجة أم الرغبة؟ كيف توقف الإنفاق العشوائي
الفرق بين الحاجة والرغبة هو مفتاح إيقاف الإنفاق العشوائي. أسئلة عملية قبل كل شراء وأمثلة رقمية تساعدك تتحكم في مصاريفك.
الأداة المناسبة
حوّل ما قرأته إلى أرقام باستخدام حاسبة الميزانية الشهرية.
كل مقالات الميزانية
تصفّح كل مقالات فلوسي في مجال الميزانية.