
كيف تتحكم في مصاريفك اليومية بدون الشعور بالحرمان
هذا المحتوى للتثقيف المالي العام ولا يُعدّ نصيحة مالية فردية. تتبع المصاريف اليومية هو الخطوة الأولى الحقيقية للتحكم في مصاريفك اليومية وإيقاف نزيف المال الصغير الذي يجتمع نهاية الشهر. أغلب الناس لا يعرفون أين تذهب نحو 20% من راتبهم، وحين تسجّل كل مصروف لمدة شهر واحد فقط تكتشف فجوات لم تكن تراها. الهدف ليس حرمانك، بل أن تعرف وجهة كل ريال قبل أن يخرج من جيبك.
الخلاصة السريعة
- سجّل كل مصروف يومي ولو كان صغيراً لمدة 30 يوماً لتكتشف أين يتسرب مالك.
- صنّف مصاريفك إلى ضروريات ورغبات لتعرف أيها يمكنك تقليصه فوراً.
- طبّق قاعدة 50/30/20 لتوزيع راتبك بين الاحتياجات والرغبات والادخار.
- استخدم حاسبة الميزانية لتحويل أرقامك إلى خطة شهرية واضحة وقابلة للتنفيذ.
لماذا يهرب مالك دون أن تشعر
المصاريف الصغيرة هي السبب الخفي وراء عجز الميزانية. قهوة بـ18 ريالاً يومياً تعادل 540 ريالاً شهرياً و6,480 ريالاً سنوياً. لا تشعر بها لأنها تتسرب على دفعات صغيرة، لكن مجموعها يلتهم جزءاً كبيراً من راتبك. حين تتجاهل التتبع تعيش على الانطباع لا على الرقم، والانطباع يخدعك دائماً ويجعلك تظن أنك تنفق أقل من الواقع.
تخيّل شخصاً يشتري سناكاً بـ10 ريالات يومياً مع القهوة، فيصبح الإجمالي 28 ريالاً يومياً = 840 ريالاً شهرياً = 10,080 ريالاً سنوياً. هذا مبلغ يكفي لبناء صندوق طوارئ أولي خلال سنة، لكنه يضيع دون أن يُلاحَظ. المشكلة ليست في المصروف الواحد، بل في تراكمه غير المرئي. التتبع هو ما يحوّل هذا التراكم من خفي إلى واضح، فيصبح قرارك واعياً.
كيف تسجّل مصاريفك اليومية بطريقة عملية
اختر طريقة واحدة تلتزم بها: تطبيق على الهاتف، دفتر صغير في الجيب، أو ملف بسيط. القاعدة الوحيدة: سجّل المصروف فور حدوثه، لا في آخر اليوم. المؤجَّل يُنسى. اكتب ثلاثة عناصر فقط: المبلغ، البند (طعام، مواصلات، ترفيه)، والتاريخ. بعد أسبوع سترى نمطاً واضحاً، وبعد شهر ستمتلك صورة كاملة لسلوكك المالي.
لا تتعقّد التسجيل. أبسط طريقة ناجحة هي عمودان في دفتر: التاريخ والمبلغ والبند. إن استخدمت تطبيقاً، اختر واحداً سريع الفتح ولا يتطلب أكثر من عشر ثوانٍ للتسجيل. كلما زادت خطوات التسجيل قلّ التزامك به. الهدف هو العادة لا الدقة المحاسبية، فالمبلغ التقريبي المسجَّل يومياً أفضل من حساب دقيق تتوقف عنه بعد أسبوع.
تصنيف المصاريف: الضرورة أم الرغبة
بعد شهر من التتبع، ضع كل بند في إحدى فئتين: ضرورة لا تستطيع العيش بدونها (إيجار، طعام أساسي، مواصلات للعمل، فواتير)، أو رغبة تحسّن حياتك لكنك تستطيع الاستغناء عنها (مطاعم، اشتراكات ترفيهية، تسوق غير ضروري). السؤال الحاسم: «هل أستطيع الاستمرار بشكل طبيعي دون هذا المصروف لشهر كامل؟» إن كانت الإجابة نعم، فهو رغبة. هذا التصنيف يكشف لك فوراً أين هامش التقليص.
بعض البنود تقع في منطقة رمادية: الاشتراك في النادي الرياضي مثلاً. إن كنت تستخدمه فعلاً ثلاث مرات أسبوعياً فهو قريب من الضرورة الصحية، وإن كنت تزوره مرتين في الشهر فهو رغبة. القاعدة: قيّم البند بمدى استخدامك الفعلي لا بمدى رغبتك في استخدامه. هذا التمييز الدقيق هو ما يفصل بين تقليص ذكي وآخر قاسٍ يكسر عزيمتك بعد شهرين.
تقنيات تقليص المصاريف اليومية بدون حرمان
تقليص المصاريف لا يعني الحرمان، بل إعادة توجيه المال نحو ما يهمك فعلاً. ابدأ بالبنود المتكررة: قهوة منزلية بدل المقهى توفر 400 ريال شهرياً، طبخ وجبتين إضافيتين أسبوعياً يوفر 600 ريال، مراجعة الاشتراكات وإلغاء غير المستخدم يوفر 100 إلى 300 ريال. اجمع هذه البنود فتحصل على 1,000 ريال شهرياً = 12,000 ريال سنوياً دون مساس بضرورياتك.
تقنية أخرى فعالة: قاعدة الـ24 ساعة. قبل أي شراء غير ضروري تجاوز قيمته 200 ريال، انتظر يوماً كاملاً. كثير من الرغبات تزول وحدها بعد يوم. كذلك قائمة الانتظار: ضع الرغبات في قائمة وراجعها بعد أسبوعين، ستجد نصفها لم تعد تريده. هذه التقنيات تقلّل الإنفاق العاطفي والاندفاعي الذي يلتهم الميزانية دون وعي.
مثال محسوب بالتفصيل: سارة في الرياض
سارة موظفة براتب صافٍ 8,000 ريال سعودي. سجّلت مصاريفها شهراً كاملاً فاكتشفت: قهوة يومية 540 ريالاً، مطاعم 1,200 ريال، اشتراكات ترفيهية ثلاثة بمجموع 180 ريالاً، تسوق عشوائي 900 ريال. إجمالي الرغبات = 2,820 ريالاً = 35% من راتبها. قررت تقليصها بنسبة 50%: قهوة منزلية، مطاعم مرتين أسبوعياً، إلغاء اشتراك واحد، تسوق مخطط بقائمة.
وفّرت 1,410 ريالاً شهرياً = 16,920 ريالاً سنوياً، وحوّلت الادخار إلى حساب منفصل تلقائياً. خلال سنة بنت صندوق طوارئ يغطي شهرين من ضرورياتها. الأهم أنها لم تشعر بحرمان حقيقي، لأنها أبقت ما يهمها (مطاعم مرتين أسبوعياً) وقلّصت ما كان عشوائياً. هذا التوازن هو سر استدامة الخطة على المدى الطويل.
المصاريف الخفية التي تتجاوزها
بنود لا تظهر يومياً لكنها تثقل الميزانية: رسوم بنكية شهرية، تأمين سيارة سنوي، هدايا المناسبات، صيانة دورية. خصص لكل بند متقطع مبلغاً شهرياً يساوي إجماله السنوي مقسوماً على 12. مثال: تأمين سيارة 1,200 درهم إماراتي سنوياً = 100 درهم شهرياً تخصصها مسبقاً. هكذا لا تفاجأ بمصروف كبير يكسر ميزانية شهر بعينه.
راجع كشف حسابك البنكي آخر كل شهر بحثاً عن خصومات متكررة نسيتها: اشتراك توقف استخدامه، رسوم خدمة لم تكن تعرف بها، تحويل تلقائي لخدمة لم تعد تحتاجها. هذه الخصومات «الصامتة» قد تجمع 200 إلى 500 ريال شهرياً دون أن تستفيد منها. إلغاؤها ادخار فوري بلا أي جهد أو حرمان.
أمثلة بعملات متعددة
التقليص ينطبق على كل عملة. في الدار البيضاء، تقليص وجبات خارجية بـ40 درهماً مغربياً يومياً يوفر 1,200 درهم شهرياً = 14,400 درهم سنوياً. في القاهرة، إلغاء اشتراكين غير مستخدمين بـ150 جنيهاً مصرياً شهرياً يوفر 1,800 جنيه سنوياً. في دبي، قهوة منزلية بدل 22 درهماً يومياً توفر 660 درهماً شهرياً = 7,920 درهماً سنوياً. المبدأ واحد: البنود الصغيرة المتكررة هي أكبر مصدر للادخار السريع.
لاحظ أن النسبة هي المعيار لا المبلغ المطلق. من يدخر 15% من 6,000 درهم مغربي يبني عادة قوية كمن يدخر 15% من 12,000 ريال سعودي. الفرق في الحجم لا في الانضباط. لذا لا تقارن مبلغ ادخارك بغيرك، بل قارن نسبتك بنسبة أمس لتعرف تقدمك الحقيقي.
ربط تتبع المصاريف بالميزانية الشهرية
التتبع وحده لا يكفي؛ حوّله إلى خطة. بعد شهر من التسجيل، طبّق قاعدة 50/30/20: 50% للضروريات، 30% للرغبات، 20% للادخار. إن تجاوزت ضرورياتك 50% فأنت تحت ضغط سكن أو دخل منخفض يتطلب معالجة. إن تجاوزت رغباتك 30% فهذا هامش التقليص الفوري. اقرأ الدليل الكامل في قاعدة 50/30/20، ثم استخدم حاسبة الميزانية لتحويل أرقامك إلى نسب ملموسة.
خطوات عملية
- اختر أداة تتبع واحدة (تطبيق أو دفتر) وضعه دائماً معك.
- سجّل كل مصروف فور حدوثه: المبلغ والبند والتاريخ.
- بعد 30 يوماً، صنّف كل بند إلى ضرورة أو رغبة.
- حدد ثلاث رغبات متكررة وقلّصها بنسبة 50% هذا الشهر.
- خصص مبلغاً شهرياً لكل مصروف متقطع (السنوي ÷ 12).
- طبّق قاعدة 50/30/20 على راتبك وحوّل الادخار تلقائياً.
- راجع ميزانيتك آخر كل شهر وعدّل البنود التي تجاوزت حدّها.
أخطاء شائعة
- التسجيل المؤجَّل: تسجّل في آخر اليوم فتنسى نصف المصاريف الصغيرة. سجّل فوراً.
- تجاهل المصاريف الصغيرة: تعتبر القهوة والسناك «لا شيء» بينما هي أكبر تسريب.
- عدم تصنيف الرغبات: تخلط الضرورة بالرغبة فلا تعرف أين تقليصك.
- تتبع شهر واحد ثم التوقف: التتبع عادة دائمة لا حملة شهرية.
- تقليص الضروريات أولاً: تقطع على نفسك الطعام الأساسي بدل الرغبات.
- عدم تخصيص المصاريف المتقطعة: تفاجأ بتأمين سنوي يكسر ميزانية شهر.
- مقارنة مصاريفك بغيرك: لكل ظروفه وأولوياته المختلفة.
أسئلة شائعة
- كم من الوقت أحتاج لتتبع مصاريفي؟ ابدأ بـ30 يوماً كاملاً، ثم استمر شهرياً بمراجعة سريعة آخر الشهر.
- هل أتتبع المصاريف النقدية والإلكترونية معاً؟ نعم، سجّل كل مخرج مالي مهما كانت طريقة الدفع.
- ماذا لو تجاوزت ضرورياتي 50% من الراتب؟ هذا ضغط حقيقي: ابحث عن رفع الدخل أو تقليص أكبر بند ثابت كالسكن.
- هل التطبيقات المدفوعة أفضل من المجانية؟ الأهم الالتزام بالتسجيل، والمجانية تكفي تماماً لمن يلتزم.
- كيف أتتبع مصاريف العائلة المشتركة؟ اتفقوا على أداة واحدة وسجّلوا معاً، وراجعوا الميزانية أسبوعياً.
- متى أرى نتيجة التتبع؟ تكتشف الفجوات خلال شهر، وتبدأ الادخار الفعلي من الشهر الثاني.
- هل أتوقف عن التتبع بعد الاستقرار؟ لا، اجعله عادة دائمة خفيفة لمراجعة سلوكك المالي.
خاتمة
التحكم في مصاريفك اليومية يبدأ بتسجيلها لا بتخمينها. حين تعرف وجهة كل ريال، تكتشف هامشاً للادخار كان مخفياً في بنود صغيرة متكررة. ابدأ اليوم بتسجيل مصاريفك، ثم طبّق قاعدة 50/30/20 عبر حاسبة الميزانية، واقرأ أيضاً قاعدة 50/30/20 والفرق بين الحاجة والرغبة لتعميق فهمك.
آخر تحديث: سبتمبر 2026
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط ولا يُعد استشارة مالية أو شرعية. القرارات المالية الكبيرة تستحق استشارة مختص مرخص يعرف وضعك الخاص.
مقالات ذات صلة
تعليم الأطفال إدارة المال: خطة عملية حسب العمر
كيف تعلّم أطفالك إدارة المال حسب العمر؟ دليل عملي للمصروف والادخار والفرق بين الحاجة والرغبة والعمل والمكافأة، مع خطة عملية للأسرة بأمثلة رقمية.
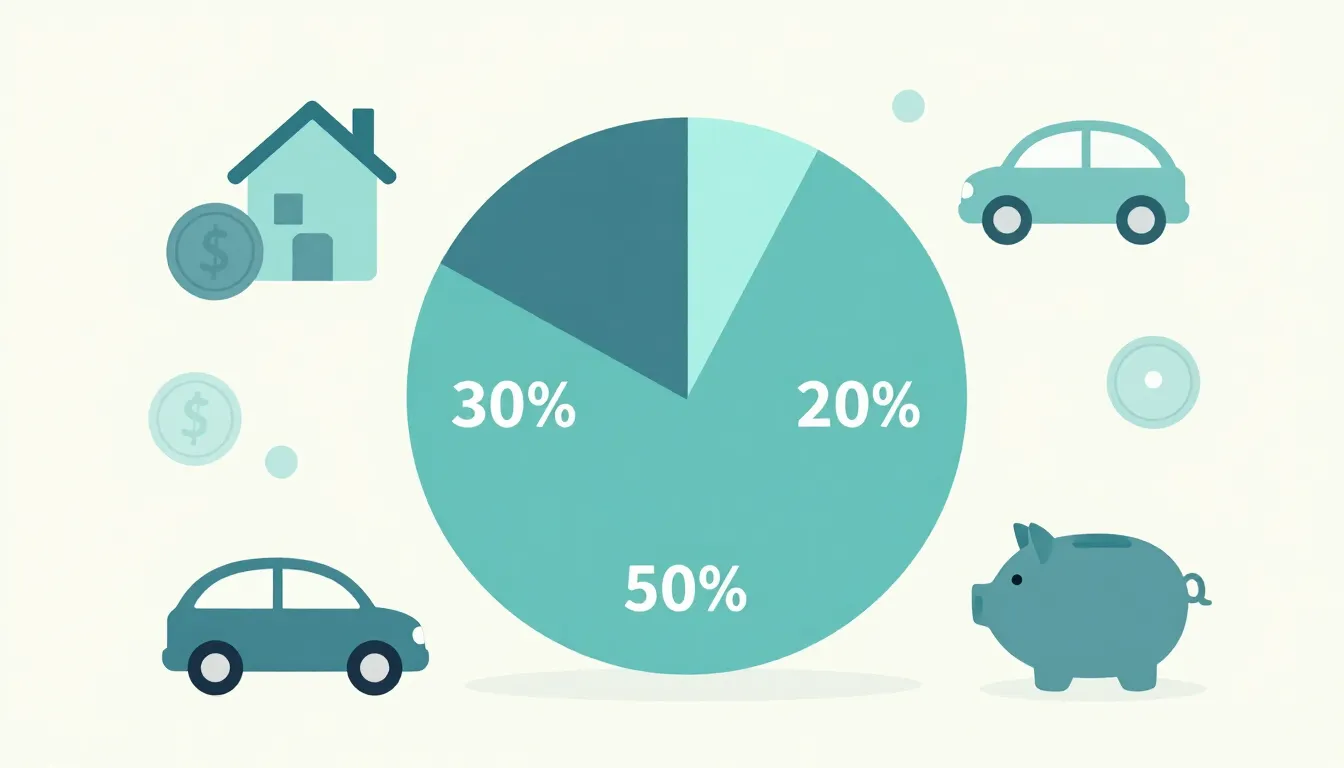
قاعدة 50/30/20 لتوزيع راتبك: دليل كامل بالأمثلة
قاعدة بسيطة تقسم راتبك إلى ضروريات ورغبات وادخار. تعرّف على كيفية تطبيقها بأمثلة رقمية واقعية وخطوات عملية تبدأها هذا الشهر.
الحاجة أم الرغبة؟ كيف توقف الإنفاق العشوائي
الفرق بين الحاجة والرغبة هو مفتاح إيقاف الإنفاق العشوائي. أسئلة عملية قبل كل شراء وأمثلة رقمية تساعدك تتحكم في مصاريفك.
الأداة المناسبة
حوّل ما قرأته إلى أرقام باستخدام حاسبة الميزانية الشهرية.
كل مقالات الميزانية
تصفّح كل مقالات فلوسي في مجال الميزانية.