
الحاجة أم الرغبة؟ كيف توقف الإنفاق العشوائي
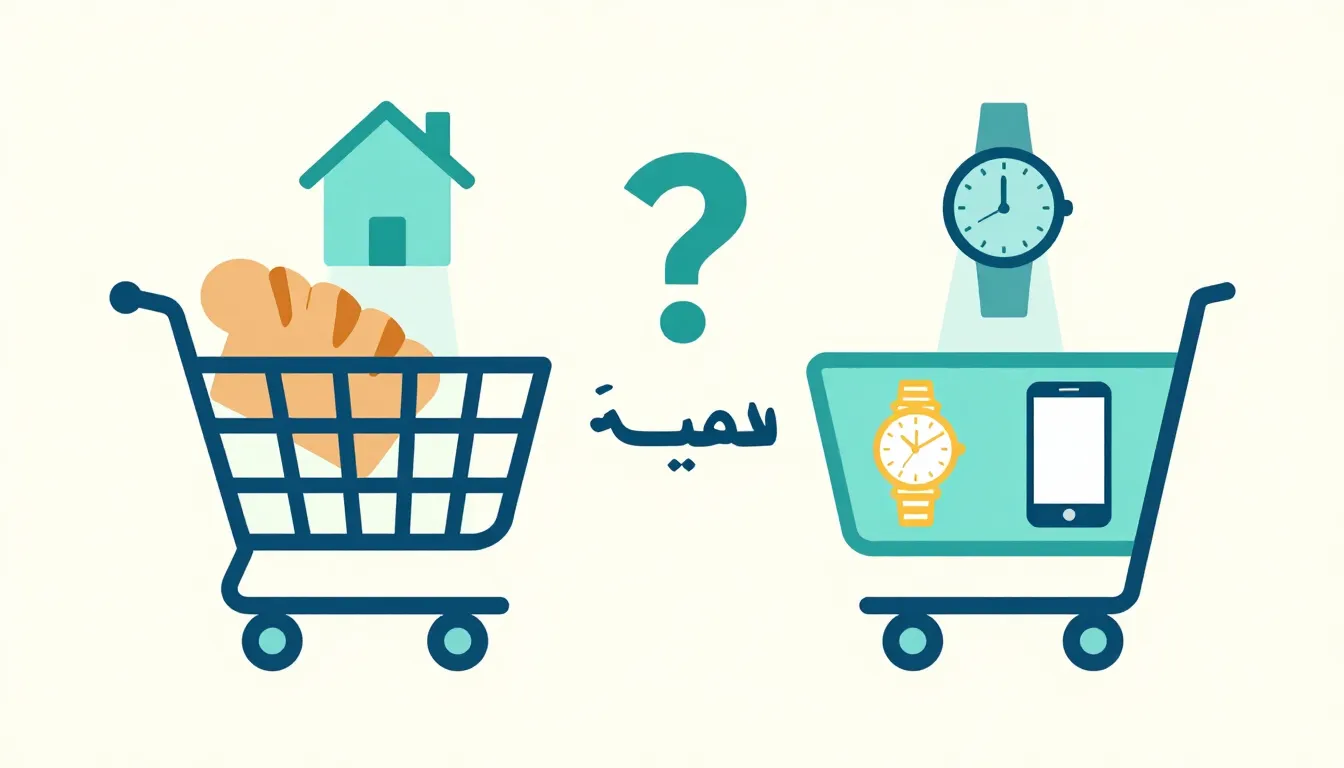
هذا المحتوى للتثقيف المالي العام ولا يُعدّ نصيحة مالية فردية. الفرق بين الحاجة والرغبة هو مفتاح إيقاف الإنفاق العشوائي. حين تصنف كل ما تشتريه بدقة، تكتشف أن جزءاً كبيراً من ميزانيتك يذهب لرغبات مقنعة كحاجات. التمييز بين الحاجة والرغبة لا يعني الحرمان، بل الوعي بوجهة كل ريال. هذا المقال يركّز على الفرق العملي بين الحاجة والرغبة، وأسئلة قبل كل شراء، وقاعدة الانتظار 24 ساعة، ومثال شهري بأرقام. وزّع راتبك عبر حاسبة الميزانية.
الخلاصة السريعة
- الحاجة ما لا تستطيع العيش بدونه، والرغبة ما يحسّن حياتك ويمكن الاستغناء عنه.
- اسأل خمسة أسئلة قبل كل شراء غير ضروري لتكشف الرغبات المقنعة.
- قاعدة الانتظار 24 ساعة تزيل نصف الرغبات الاندفاعية تلقائياً.
- خصّص للرغبات بنداً ثابتاً في ميزانيتك بدل الإنفاق العشوائي.
الفرق الجوهري بين الحاجة والرغبة
الحاجة هي ما يوقف حياتك إن فُقد: السكن، الطعام الأساسي، المواصلات للعمل، الدواء، فواتير الكهرباء. الرغبة هي ما يحسّن حياتك لكنك تستطيع العيش بدونه: المطعم الفاخر، الهاتف الأحدث، الاشتراك الترفيهي، السفر. السؤال الحاسم: «هل أستطيع الاستمرار بشكل طبيعي دون هذا الشراء لشهر كامل؟» إن كانت الإجابة نعم، فهو رغبة.
مثال محسوب: سلمان في الرياض يعتبر اشتراك النادي الرياضي بـ400 ريال شهرياً «حاجة» لأنه يحافظ على صحته. لكنه يستطيع المشي في الحي مجاناً. حين أعاد التصنيف وجدها رغبة. ألغاها ووفّر 4,800 ريال سنوياً. الفرق بين الحاجة والرغبة ليس في الفائدة، بل في إمكان الاستغناء. في دبي، موظفة تعتبر اشتراك صالة رياضية بـ300 درهم «حاجة»، بينما المشي على الكورنيش مجاني. إلغاؤها يوفّر 3,600 درهم سنوياً.
أسئلة عملية قبل كل شراء
قبل أي شراء غير ضروري، اسأل نفسك خمسة أسئلة: هل أحتاج هذا الشيء أم أريد امتلاكه فقط؟ هل يخدم غرضاً أساسياً أم يضيف رفاهية مؤقتة؟ هل يوجد بديل أرخص يؤدي الوظيفة الأساسية؟ إن لم أشتره اليوم، هل سأفتقده بعد أسبوع؟ هل هذا الشراء ضمن ميزانية الرغبات أم يتجاوزها؟ هذه الأسئلة تكشف الرغبات المقنعة كحاجات.
مثال محسوب: نورة في دبي أرادت شراء حذاء رياضي بـ600 درهم إماراتي. سألت الأسئلة: تحتاج حذاء رياضياً (الحالي مهترئ)، لكن هناك بديل بـ250 درهم يؤدي الوظيفة. اشترت البديل ووفّرت 350 درهماً. لو كرّرت هذا السلوك شهرياً وفّرت 4,200 درهم سنوياً. الأسئلة الخمسة وفّرت لها مبلغاً يبني صندوق طوارئ.
قاعدة الانتظار 24 ساعة
قاعدة الانتظار 24 ساعة تقول: قبل أي شراء غير ضروري، انتظر يوماً كاملاً. كثير من الرغبات الاندفاعية تنبع من إثارة اللحظة وتزول بعد يوم. حين تؤجل القرار، يعود العقل إلى وضع التقييم المنطقي بدل الانفعال. هذه القاعدة بسيطة لكنها من أقوى أدوات كبح الإنفاق العشوائي.
مثال محسوب: كريم في القاهرة كان يشتري إلكترونيات عبر الإنترنت ليلاً (وقت ضعف الإرادة). حين طبّق قاعدة 24 ساعة، اكتشف أن 6 من كل 8 مشتريات ألغاها بعد يوم. متوسط المشتري 1,200 جنيه مصري × 6 = 7,200 جنيه شهرياً وفّرها = 86,400 جنيه سنوياً. قاعدة بسيطة وفّرت له راتب أكثر من شهر.
قائمة الانتظار الأسبوعية
قائمة الانتظار أداة أقوى: ضع كل رغبة في قائمة وراجعها بعد أسبوعين. ستجد أن نصفها لم تعد تريده. هذه القائمة تحوّل الرغبة من اندفاع إلى قرار واعي. حين تراجع القائمة، تكتشف أن كثيراً من المشتريات كانت رداً على إعلان أو مناسبة اجتماعية لا حاجة حقيقية.
مثال محسوب: مريم في الدار البيضاء وضعت 10 رغبات في قائمة الانتظار بقيمة إجمالية 4,500 درهم مغربي. بعد أسبوعين ألغت 6 رغبات (2,700 درهم) واشترت 4 فقط (1,800 درهم). وفّرت 2,700 درهم في أسبوعين. لو طبّقتها شهرياً وفّرت نحو 5,400 درهم شهرياً = 64,800 درهم سنوياً. في الرياض، شاب وضع 8 رغبات بـ3,200 ريال وألغى 5 بعد أسبوعين، فوفّر 2,000 ريال. قائمة الانتظار تحوّل الرغبة من اندفاع إلى قرار واعي.
التكلفة بالساعات
حوّل سعر الشراء إلى ساعات عمل. اقسم السعر على أجرتك بالساعة. «هل يستحق هذا الهاتف 50 ساعة عمل؟» هذه الترجمة تكسر وهم الرقم الصغير وتكشف التكلفة الحقيقية بجهدك أنت. حين ترى أن حذاءً بـ600 ريال يساوي 4 ساعات عمل كامل، تتساءل هل يستحق ذلك فعلاً.
مثال محسوب: فهد في الرياض راتبه 8,000 ريال شهرياً = نحو 50 ريالاً للساعة (160 ساعة عمل). هاتف بـ3,500 ريال يساوي 70 ساعة عمل = أسبوعان كاملان. حين رأى الأمر هكذا، قرر أن هاتفه الحالي يكفي ووفّر 3,500 ريال. التكلفة بالساعات غيّرت قراره في دقيقة.
مثال شهري بأرقام
أسرة مغربية دخلها 10,000 درهم شهرياً. دون تمييز: تسوق عشوائي 1,800، مطاعم 1,200، اشتراكات ترفيهية 400، قهوة يومية 300 = 3,700 درهم شهرياً للرغبات. بعد تطبيق الأسئلة وقاعدة 24 ساعة: تسوق 900، مطاعم 600، اشتراك واحد 150، قهوة منزلية 80 = 1,730 درهم. التوفير 1,970 درهم شهرياً = 23,640 درهم سنوياً.
الحساب: 1,970 درهم شهرياً موجّهة للادخار. خلال 10 أشهر تجمع 19,700 درهم = صندوق طوارئ يغطي نحو شهرين من ضروريات الأسرة. التمييز بين الحاجة والرغبة وحده بنى درعاً مالياً للأسرة دون زيادة الدخل.
مثال آخر: شاب في القاهرة راتبه 9,000 جنيه مصري، كان ينفق 2,500 جنيه شهرياً على الرغبات دون وعي. حين طبّق الأسئلة الخمسة وقاعدة 24 ساعة، خفضها إلى 1,300 جنيه. وفّر 1,200 جنيه شهرياً = 14,400 جنيه سنوياً. خلال 10 أشهر جمع 12,000 جنيه = صندوق طوارئ أولي يغطي نحو شهر من ضرورياته. التمييز بين الحاجة والرغبة حرر مبلغاً يعادل راتب شهر كامل، دون أن يمس ضرورياته أو يرفع دخله.
أمثلة بعملات متعددة
القاعدة تنطبق على كل عملة. في الرياض، شاب راتبه 7,000 ريال وفّر 1,100 ريال شهرياً بتمييز الرغبات. في دبي، موظفة راتبها 12,000 درهم وفّرت 1,800 درهم شهرياً. في القاهرة، شاب راتبه 9,000 جنيه وفّر 1,400 جنيه شهرياً. النسبة ثابتة تقريباً: 15-25% من الدخل يمكن توفيره بمجرد التمييز بين الحاجة والرغبة.
كيف تتعامل مع ضغط العائلة والأصدقاء
ضغط المقربين أصعب اختبار للتمييز بين الحاجة والرغبة. «كلهم اشتروا» أو «لا تنقص نفسك» عبارات تدفعك لإنفاق لا تريده. الحل: حدد ميزانية الرغبات مسبقاً وأبلغ بها بهدوء، وتعلّم الاعتذار بكرامة («هدفي هذا الشهر غيره»). لا تبرر كثيراً، فالقرار المالي قرارك أنت. حين يرى المقربون التزامك مع الوقت، يحترمونه بل ربما قلدوه.
مثال محسوب: هند في الرياض كانت تشارك في كل مناسبة اشتراك جماعي بـ300 ريال شهرياً (4 مناسبات). حين حددت ميزانية رغباتها، اختارت مناسبتين فقط بـ150 ريالاً واعتذرت عن الباقي بهدوء. وفّرت 150 ريالاً شهرياً = 1,800 ريال سنوياً. في البداية لاحظت بعض الملامحة، لكن بعد أشهر احترم أصدقاؤها التزامها وبدأ بعضهم يقلد خطوتها. الحزم المهذب يحمي ميزانيتك دون أن يخسرك علاقاتك.
خطوات عملية
- اكتب كل مصاريفك هذا الشهر وصنّفها إلى حاجة أو رغبة بصراحة.
- اسأل الأسئلة الخمسة قبل أي شراء غير ضروري.
- طبّق قاعدة الانتظار 24 ساعة على كل رغبة اندفاعية.
- ضع الرغبات في قائمة انتظار وراجعها بعد أسبوعين.
- حوّل سعر كل شراء إلى ساعات عمل لتقييم تكلفته الحقيقية.
- خصّص للرغبات بنداً ثابتاً في ميزانيتك والتزم بسقفه.
- وجّه المبلغ الذي وفّرته للادخار أو صندوق الطوارئ.
أخطاء شائعة
- تبرير الرغبات كحاجات: «أحتاج هاتفاً جديداً للعمل» بينما هاتفك الحالي يؤدي المهمة.
- الإنفاق العاطفي: الشراء لتخفيف التوتر أو الاحتفال، رغبة مقنعة كحاجة.
- فخ التخفيضات: «السعر مخفّض» لا يجعله حاجة، بل رغبة أرخص.
- المقارنة بالآخرين: ما يملكونه رغباتهم لا حاجاتك أنت.
- الشراء ليلاً: وقت ضعف الإرادة، طبّق قاعدة 24 ساعة.
- عدم تسجيل المصاريف الصغيرة: قهوة يومية تتحول إلى آلاف سنوياً.
أسئلة شائعة
- كيف أميّز بين الحاجة والرغبة؟ اسأل: هل أستطيع الاستمرار دون هذا الشراء لشهر كامل؟ إن نعم، فهو رغبة.
- ما قاعدة الانتظار 24 ساعة؟ أجّل أي شراء غير ضروري يوماً كاملاً، فتزول نصف الرغبات الاندفاعية.
- هل يعني التمييز حرماناً من الرغبات؟ لا، بل تخصيص بند ثابت لها بدل الإنفاق العشوائي.
- كيف أوقف الشراء الاندفاعي؟ استخدم قائمة الانتظار وقاعدة 24 ساعة والتكلفة بالساعات.
- كم أوفّر بتمييز الحاجة والرغبة؟ غالباً 15-25% من دخلك دون مساس بضرورياتك.
- هل التخفيضات سبب للشراء؟ لا، التخفيض يقلل السعر لا يحوّل الرغبة إلى حاجة.
- كيف أتعامل مع ضغط الأصدقاء؟ حدد أولوياتك المالية أنت وقارن نفسك بنفسك فقط.
خاتمة
التمييز بين الحاجة والرغبة ليس حرماناً بل وعياً بوجهة كل ريال. طبّق الأسئلة الخمسة وقاعدة الانتظار 24 ساعة على مشترياتك، ووزّع راتبك عبر حاسبة الميزانية، واقرأ التحكم في المصاريف اليومية وقاعدة 50/30/20 لتعميق سلطتك على ميزانيتك. كل ريال تصنّفه قبل أن تصرفه هو ريال يبقى في جيبك.
آخر تحديث: سبتمبر 2026
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط ولا يُعد استشارة مالية أو شرعية. القرارات المالية الكبيرة تستحق استشارة مختص مرخص يعرف وضعك الخاص.
مقالات ذات صلة
تعليم الأطفال إدارة المال: خطة عملية حسب العمر
كيف تعلّم أطفالك إدارة المال حسب العمر؟ دليل عملي للمصروف والادخار والفرق بين الحاجة والرغبة والعمل والمكافأة، مع خطة عملية للأسرة بأمثلة رقمية.
قاعدة 50/30/20 لتوزيع راتبك: دليل كامل بالأمثلة
قاعدة بسيطة تقسم راتبك إلى ضروريات ورغبات وادخار. تعرّف على كيفية تطبيقها بأمثلة رقمية واقعية وخطوات عملية تبدأها هذا الشهر.
كيف تتحكم في مصاريفك اليومية بدون الشعور بالحرمان
التحكم في المصاريف لا يعني حرمان النفس. تقنيات عملية لتقليل الهدر اليومي مع الاحتفاظ بجودة حياتك وأرقام توضح الأثر.
الأداة المناسبة
حوّل ما قرأته إلى أرقام باستخدام حاسبة الميزانية الشهرية.
كل مقالات الميزانية
تصفّح كل مقالات فلوسي في مجال الميزانية.