
قاعدة 50/30/20 لتوزيع راتبك: دليل كامل بالأمثلة
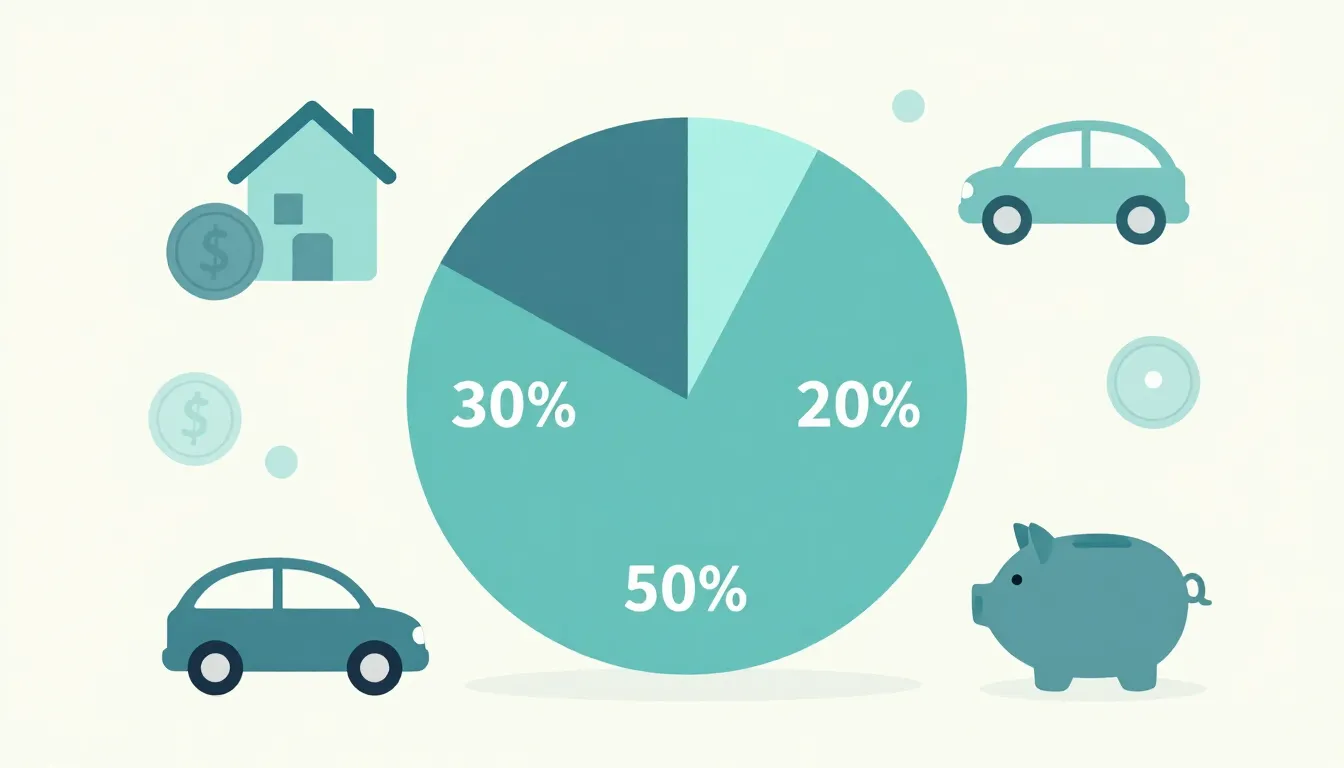
تصل إلى نهاية الشهر وتسأل نفسك «وين راح الراتب؟» — أغلب الناس يعيشون هذه اللحظة كل شهر. والحقيقة أن المشكلة غالباً ليست في حجم الدخل، بل في غياب نظام يوزّع الدخل قبل أن يُصرف. وقاعدة 50/30/20 هي أبسط نظام من هذا النوع وأكثرها انتشاراً في العالم، لأنها لا تحتاج جداول معقدة ولا تطبيقات، فقط ثلاثة أرقام.
ما هي قاعدة 50/30/20؟
القاعدة تقسم دخلك الصافي الشهري (الراتب بعد خصم الضرائب والتأمينات) إلى ثلاث خانات:
- 50% للضروريات: كل ما لا تستطيع الاستغناء عنه دون تغيير جذري في حياتك — الإيجار أو قسط السكن، الكهرباء والماء والإنترنت، المواصلات الأساسية، الأكل الأساسي، الفواتير، التأمين، وأقساط الديون الإلزامية.
- 30% للرغبات: كل ما تحبه وتستطيع العيش بدونه — المطاعم والقهوة، الترفيه، الاشتراكات الرقمية، التسوق غير الضروري، السفر، الهدايا.
- 20% للادخار وسداد الديون: صندوق الطوارئ، الادخار لهدف محدد، الاستثمار، أو تسريع سداد قرض قائم.
والمبدأ الأهم ليس في الأرقام نفسها، بل في ترتيبها: الادخار بند ثابت في بداية الشهر، لا ما يتبقى في آخره.
لماذا تعمل هذه القاعدة؟
لأنها تحوّل قراراً صعباً إلى قرار واحد. بدل أن تسأل نفسك في كل مصروف «هل أستطيع؟»، تكون قد اتفقت مع نفسك مسبقاً على سقف لكل خانة. والأبحاث السلوكية تبيّن أن من يحدّد سقوفاً مسبقة يصرف أقل ممن يعتمد على الانضباط اللحظي.
وهي أيضاً قاعدة متوازنة: لا تطلب منك أن تعيش على 10% من دخلك (وهذا لا يستمر)، ولا تسمح لك بصرف كل شيء (وهذا لا يبني شيئاً).
مثال عملي براتب 10,000 ريال
لو كان دخلك الصافي 10,000 ريال سعودي شهرياً، يصبح التوزيع:
- 5,000 ريال للضروريات
- 3,000 ريال للرغبات
- 2,000 ريال للادخار وسداد الديون
ونفس المنطق ينطبق على أي عملة — النسب ثابتة والمبالغ تتغير:
- راتب 8,000 درهم إماراتي ← 4,000 للضروريات، 2,400 للرغبات، 1,600 للادخار
- راتب 7,000 ريال قطري ← 3,500 للضروريات، 2,100 للرغبات، 1,400 للادخار
- راتب 6,000 درهم مغربي ← 3,000 للضروريات، 1,800 للرغبات، 1,200 للادخار
- راتب 15,000 جنيه مصري ← 7,500 للضروريات، 4,500 للرغبات، 3,000 للادخار
لاحظ أن 2,000 ريال شهرياً تعني 24,000 ريال في السنة بلا أي استثمار وبلا أي زيادة في الدخل. وهذا وحده يكفي لبناء صندوق طوارئ لستة أشهر لمن مصاريفه الشهرية 4,000 ريال.
ماذا لو تجاوزت ضرورياتي 50%؟
هذه أكثر الحالات شيوعاً، خصوصاً في المدن ذات الإيجارات المرتفعة أو لمن يحمل أقساط ديون. الحل ليس إلغاء القاعدة، بل تعديلها مؤقتاً:
- 60/25/15: عندما تكون الضروريات مرتفعة بشكل مؤقت
- 70/20/10: في فترة ضغط مالي حقيقي (مرض، انتقال، فقدان دخل)
لكن انتبه: لا تنزل بالادخار إلى الصفر. حتى 5% أفضل من لا شيء، لأن العادة أهم من المبلغ في البداية. وبعدها اشتغل على تخفيض الالتزامات الثابتة أو زيادة الدخل للعودة إلى 50/30/20.
خمسة أخطاء شائعة عند التطبيق
- احتساب الراتب الإجمالي بدل الصافي: القاعدة تُطبّق على المبلغ الذي يدخل جيبك فعلاً، لا على الراتب قبل الخصومات.
- تصنيف كل شيء كـ«ضرورة»: اشتراك منصة الأفلام ليس ضرورة، ومطعم العشاء اليومي ليس ضرورة. الصدق مع النفس هنا نصف النجاح.
- نسيان المصاريف غير الشهرية: صيانة السيارة، الطبيب، الهدايا، مصاريف المدارس. اجمعها واقسمها على 12 وضمّها للشهر.
- التوقف بعد شهر: القاعدة تحتاج ثلاثة أشهر على الأقل حتى تعرف أرقامك الحقيقية، لأن الشهر الأول تقديري دائماً.
- معاقبة النفس عند التجاوز: تجاوزت خانة الرغبات هذا الشهر؟ عدّل الشهر القادم، ولا تلغِ النظام كله.
كيف تطبقها عملياً في أربع خطوات
- 1. اعرف رقمك الصافي: متوسط دخلك الشهري الفعلي لآخر ثلاثة أشهر، لا أفضل شهر مررت به.
- 2. احسب الخانات الثلاث: استخدم حاسبة الميزانية الشهرية في فلوسي، أو اضرب النسب يدوياً.
- 3. اجعل التحويل تلقائياً: اطلب من البنك تحويل مبلغ الادخار يوم وصول الراتب إلى حساب منفصل. هذا الإجراء وحده ينجّح القاعدة أكثر من أي انضباط شخصي.
- 4. راجع شهرياً: عشر دقائق في نهاية كل شهر لمقارنة المصروف الفعلي بالمخطط، وتعديل النسب إن لزم.
متى لا تناسبك هذه القاعدة؟
القاعدة أداة، لا قانون. وهناك حالات يكون فيها التعديل أفضل من الالتزام الحرفي:
- دخل غير منتظم (عمل حر أو موسمي): اشتغل بالنسب على «متوسط» الدخل، وابنِ أولاً صندوق طوارئ بحجم ثلاثة إلى ستة أشهر.
- دخل مرتفع جداً: من دخله عالٍ قد يحتاج نسبة ادخار أكبر من 20%، لأن الضروريات لا تزيد بنفس نسبة الدخل.
- ديون استهلاكية بفوائد عالية: هنا يستحق أن توجّه خانتَي الرغبات والادخار مؤقتاً لسداد الدين الأغلى فائدة أولاً.
وين تدخل الزكاة والصدقة؟
الزكاة ليست رغبة ولا ادخاراً، بل حق مالي معلوم على المال الذي بلغ النصاب وحال عليه الحول. عملياً، أفضل طريقة هي أن تجعلها بنداً مستقلاً رابعاً في ميزانيتك، أو أن تخصمها من خانة الادخار لأنها أصلاً من المال المحفوظ. أما الصدقة التطوعية فهي أقرب إلى خانة الرغبات من حيث المرونة، إلا أن كثيراً من الناس يعطونها أولوية ثابتة في ميزانيتهم، وهذا خيار شخصي محترم.
أسئلة شائعة
- هل تنطبق على الدخل اليومي أو الأسبوعي؟ نعم، النسب نفسها، فقط طبّقها على كل دورة دخل.
- هل أحسب مصاريف أطفالي في الضروريات؟ نعم، التعليم والغذاء والرعاية الصحية ضروريات. أما الأنشطة الترفيهية فتُصنّف بحسب أهميتها لديك.
- هل يجب أن أفتح ثلاثة حسابات بنكية؟ ليس شرطاً، لكن فصل حساب الادخار يساعد فعلاً، لأن المال القريب من يدك يُصرف.
- هل أبدأ بالادخار أم بسداد الديون؟ الاثنان من نفس الخانة. والقاعدة العملية: ابنِ صندوق طوارئ صغيراً لشهر واحد أولاً، ثم سدّد الدين الأغلى فائدة، ثم أكمل صندوق الطوارئ.
- ما الفرق بينها وبين قاعدة 70/20/10؟ تلك قاعدة أخرى تقسّم الدخل إلى 70% مصاريف و20% ادخار و10% عطاء. الأفضل هي التي تستطيع الالتزام بها فعلاً.
الخلاصة
قاعدة 50/30/20 ليست حلاً سحرياً، لكنها أفضل نقطة بداية لمن يريد أن يعرف أين يذهب راتبه وأن يبني أول ادخار حقيقي في حياته. ابدأ هذا الشهر بأرقامك التقريبية، ولا تنتظر أن «يتحسّن الوضع» — لأن الوضع يتحسّن بعد أن تبدأ.
جرّب حاسبة الميزانية الشهرية في فلوسي: أدخل راتبك واحصل فوراً على المبالغ الثلاثة بعملتك.
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط ولا يُعد استشارة مالية أو شرعية. القرارات المالية الكبيرة تستحق استشارة مختص مرخص يعرف وضعك الخاص.
مقالات ذات صلة
تعليم الأطفال إدارة المال: خطة عملية حسب العمر
كيف تعلّم أطفالك إدارة المال حسب العمر؟ دليل عملي للمصروف والادخار والفرق بين الحاجة والرغبة والعمل والمكافأة، مع خطة عملية للأسرة بأمثلة رقمية.
الحاجة أم الرغبة؟ كيف توقف الإنفاق العشوائي
الفرق بين الحاجة والرغبة هو مفتاح إيقاف الإنفاق العشوائي. أسئلة عملية قبل كل شراء وأمثلة رقمية تساعدك تتحكم في مصاريفك.
كيف تتحكم في مصاريفك اليومية بدون الشعور بالحرمان
التحكم في المصاريف لا يعني حرمان النفس. تقنيات عملية لتقليل الهدر اليومي مع الاحتفاظ بجودة حياتك وأرقام توضح الأثر.
الأداة المناسبة
حوّل ما قرأته إلى أرقام باستخدام حاسبة الميزانية الشهرية.
كل مقالات الميزانية
تصفّح كل مقالات فلوسي في مجال الميزانية.