
كيف تخطط لميزانية شهرية بدخل 10000 درهم
هذا المحتوى للتثقيف المالي العام ولا يُعدّ نصيحة مالية فردية. ميزانية شهرية براتب 10,000 درهم إماراتي تتطلب توزيعاً واضحاً بين الضروريات والرغبات والادخار، خصوصاً في دولة ترتفع فيها تكلفة السكن والمدارس. حين تعرف وجهة كل درهم قبل أن تصرفه، تكتشف هامشاً للادخار لم تكن تراه. هذا المقال يركّز على ميزانية شهرية مفصّلة براتب 10,000 درهم لحالتين: أعزب وأسرة، ببنود حقيقية بمبالغ، وابدأ توزيعك عبر حاسبة الميزانية.
الخلاصة السريعة
- راتب 10,000 درهم يُقسّم وفق قاعدة 50/30/20: 5,000 ضروريات، 3,000 رغبات، 2,000 ادخار.
- الإيجار هو أكبر بند ثابت ويجب ألا يتجاوز 30% من الراتب (3,000 درهم).
- الأعزب يملك هامشاً أوسع للادخار، والأسرة تضغط بنود المدارس والتأمين.
- الادخار 2,000 درهم شهرياً يبني صندوق طوارئ بـ24,000 درهم خلال سنة.
قاعدة التوزيع الأساسية
ابدأ من قاعدة 50/30/20 كنقطة انطلاق: 50% للضروريات (5,000 درهم)، 30% للرغبات (3,000 درهم)، 20% للادخار وسداد الديون (2,000 درهم). هذه النسب مرشد لا قانون صارم. في دبي حيث الإيجار مرتفع، قد تتجاوز الضروريات 55%، فتعوّض بتقليص الرغبات لا الادخار. الأهم ألا ينزل الادخار تحت 10% (1,000 درهم) مهما كان الوضع ضيقاً.
مثال محسوب: أحمد أعزب براتب 10,000 درهم. طبّق 50/30/20: 5,000 ضروريات، 3,000 رغبات، 2,000 ادخار. خلال 12 شهراً جمع 24,000 درهم = صندوق طوارئ يغطي نحو 4 أشهر من ضرورياته. لو خفّض الادخار إلى 10% (1,000 درهم) لجمع 12,000 درهم فقط — نصف الدرع المالي.
بنود الضروريات بالتفصيل
الضروريات تشمل: الإيجار، فواتير الكهرباء والماء والإنترنت، الطعام الأساسي، المواصلات للعمل، التأمين الصحي، والأدوية. سجّل كل بند بمبلغ واقعي لا تقديري. راجع كشف الحساب الشهر الماضي لتكتشف المصاريف المنسية كرسوم الخدمات البنكية.
مثال محسوب: أحمد الأعزب: إيجار استوديو 3,000 درهم، فواتير 600، طعام 1,200، مواصلات 400، تأمين صحي 300، اتصالات 300. المجموع 5,800 درهم (58%) — أعلى من 50% بقليل. عوّض بتقليص الرغبات إلى 2,200 درهم، وأبقى الادخار 2,000 درهم.
ميزانية الأعزب: هامش أوسع
الأعزب براتب 10,000 درهم يملك مرونة أكبر لأن بنود المدارس والأسرة غائبة. الإيجار في استوديو مشاركة يتراوح بين 2,500 و3,500 درهم. الطعام يقل لأنه لشخص واحد. هذا الهامش يتيح رفع نسبة الادخار إلى 25% أو 30% إن كانت أهدافك كبيرة كمقدم عقار أو زواج.
مثال محسوب: أحمد الأعزب: إيجار 3,000، طعام 1,200، فواتير 600، مواصلات 400، تأمين 300 = 5,500 ضروريات. رغبات 2,500 (مطاعم وترفيه واشتراكات). ادخار 2,000. لو رفع الادخار إلى 2,500 (25%) بتقليص الرغبات إلى 2,000، يجمع 30,000 درهم سنوياً — مقدم سيارة خلال سنتين.
ميزانية الأسرة: ضغط المدارس والتأمين
الأسرة براتب 10,000 درهم تواجه ضغطاً حقيقياً. الإيجار لشقة بعائلتين أو ثلاث غرف يبدأ من 4,500 درهم. المدارس تضيف 1,500 إلى 3,000 درهم شهرياً لطفلين (بعد خصم الرسوم السنوية ÷ 12). التأمين الصحي للأسرة أغلى. هنا قد تتجاوز الضروريات 70%، فيضيق هامش الرغبات والادخار معاً.
مثال محسوب: سارة أم لطفلين، زوجها يعمل لكنها تدير ميزانية المنزل من راتبها 10,000 درهم. إيجار شقة 4,500، مدارس 2,000 (24,000 سنوياً ÷ 12)، طعام 1,800، فواتير 800، مواصلات 600، تأمين أسرة 500 = 10,200 درهم — يتجاوز الراتب. الحل: تقاسم الإيجار مع الزوج، وتحويل بند المدارس لراتب الزوج، فتعود الضروريات إلى 5,700 وتتاح 1,500 للادخار.
مثال محسوب إضافي: إن لم يتقاسم سارة وزوجها البنود، تبقى الضروريات 10,200 درهم وتتجاوز الراتب، فيضطران للاقتراض أو إلغاء الادخار كلياً. بتقاسم بند المدارس 2,000 درهم فقط مع راتب الزوج، ينخفض الضغط إلى 8,200 درهم، فيتاح 1,800 درهم للادخار و2,000 للرغبات. التقاسم العادل للبنود الثقيلة بين الزوجين، لا الراتب وحده، هو ما يجعل ميزانية 10,000 درهم مع أسرة قابلة للحياة دون ديون متفاقمة.
بند السيارة والوقود
السيارة بند ثقيل: قسط التمويل أو الإيجار، الوقود، الصيانة، التأمين، والرسوم السنوية. إن كان قسط السيارة 1,200 درهم شهرياً والوقود 400 والتأمين 150، فالبند كامل 1,750 درهم — 17.5% من الراتب. إن استطعت الاعتماد على المواصلات العامة في دبي، وفّرت معظم هذا البند ووجّهته للادخار.
مثال محسوب: خالد يدفع قسط سيارة 1,200 درهم + وقود 400 + تأمين 150 = 1,750 درهم شهرياً (21,000 سنوياً). حين انتهى قسط السيارة، وجّه 1,200 درهم للادخار. خلال سنة جمع 14,400 درهم إضافية. السيارة بعد انتهاء القسط فرصة ادخار لا إنفاق.
بند التأمين الصحي والحماية
التأمين الصحي ليس رفاهية بل درع. في الإمارات التأمين إلزامي، لكن حدود التغطية تختلف. الأسرة تحتاج تأميناً يغطي المستشفى والعمليات والأدوية. أضف تأميناً ضد العجز أو حماية للقرض إن كان عليك أقساط. لا تؤجل هذا البند، ففاتورة طبية واحدة قد تلتهم صندوق الطوارئ كله.
مثال محسوب: سارة تدفع 500 درهم شهرياً لتأمين أسرة شامل (6,000 سنوياً). حين احتاج طفلها عملية بـ15,000 درهم، غطاها التأمين بالكامل. لو لم تؤمّن، لاضطرت لسحب 15,000 من صندوق الطوارئ أو اقتراضها. التأمين حماية للمدخرات لا مصروف زائد.
الرغبات: بند مرن لا ملغى
الرغبات ليست عدواً. خصص لها بنداً ثابتاً (2,000 إلى 3,000 درهم) يشمل المطاعم والقهوة والترفيه والاشتراكات والسفر. حين تضيق الميزانية تقلّل منها أولاً، وحين يتسع الهامش تزيد. التحدي هو التمييز: اشتراك النادي رغبة حتى لو كان مفيداً، والقهوة اليومية خارج المنزل رغبة تتراكم لمبلغ كبير.
مثال محسوب: أحمد كان ينفق 1,200 درهم شهرياً على القهوة الخارجية والمطاعم. حين قلّصها إلى 600 (قهوة منزلية ومطعم مرة أسبوعياً)، وفّر 600 درهم = 7,200 سنوياً. وجّهها للادخار فرفع صندوق الطوارئ. الرغبات المنظمة لا تلغي الادخار.
كيف تواجه ارتفاع الإيجار
الإيجار في الإمارات يرتفع سنوياً بنسبة قد تصل إلى 5% وفق اللوائح، ويتجاوزها أحياناً عند تجديد العقد. هذا الارتفاع يضغط ميزانية 10,000 درهم مباشرة لأن الإيجار أكبر بند ثابت. الحل: خصص بنداً شهرياً صغيراً (200 إلى 300 درهم) كاحتياط لزيادة الإيجار، وابحث عن مناطق أرخص عند التجديد، وشارك السكن إن كنت أعزب، وفاوض المالك عند التجديد بدل القبول التلقائي للزيادة. لا تنتظر تجديد العقد لتخطط.
مثال محسوب: أحمد إيجاره 3,000 درهم. عند التجديد ارتفع إلى 3,300 درهم (زيادة 10%). لو لم يخطط، لخسر 300 درهم من ميزانيته واضطر لتقليص الادخار إلى 1,700. بدلاً من ذلك كان يخصص 250 درهماً شهرياً احتياطاً = 3,000 درهم خلال سنة، غطت الزيادة بالكامل دون مساس الادخار. في دبي، سارة انتقلت من شقة بـ4,800 درهم إلى أخرى بـ4,200 في منطقة أبعد قليلاً، فوفّرت 600 درهم شهرياً = 7,200 سنوياً وجّهتها للادخار. التخطيط المسبق لارتفاع الإيجار يحمي خطتك المالية من الاهتزاز.
خطوات عملية
- اكتب راتبك الصافي 10,000 درهم وطبّق 50/30/20 كنقطة انطلاق.
- سجّل كل بند ضرورة بمبلغ واقعي من كشف الحساب السابق.
- حدد إن كنت أعزب (هامش أوسع) أو أسرة (ضغط مدارس).
- خصص بند السيارة والتأمين منفصلاً وراجع هل يستطيع تقليصه.
- حدد بند الرغبات بثابت شهري والتزم به دون تجاوز.
- فعّل تحويلاً تلقائياً بـ2,000 درهم للادخار يوم الراتب.
- راجع الميزانية شهرياً وعدّل النسب حسب الواقع لا التقدير.
أخطاء شائعة
- تجاوز الإيجار 35%: يضغط بقية البنود ويُلغي هامش الادخار.
- إهمال بند المدارس: حسابه سنوياً ثم نسيانه يكسر الميزانية عند الاستحقاق.
- تأجيل الادخار للمتبقي: نادراً يتبقى شيء، فحوّل أولاً ثم أنفق.
- عدم فصل بند السيارة: يخفي تكلفة حقيقية تتجاوز 15% من الراتب.
- إلغاء التأمين لتوفير: فاتورة طوارئ واحدة تلتهم كل المدخرات.
- تقدير المصاريف بدل تسجيلها: الفجوة بين التقدير والواقع هي سبب العجز.
- عدم مراجعة الميزانية شهرياً: بنود تتغير والميزانية جامدة تفقد قيمتها.
أسئلة شائعة
- كيف أوزع راتب 10,000 درهم إماراتي؟ ابدأ بـ50% ضروريات و30% رغبات و20% ادخار، ثم عدّل حسب إيجارك.
- كم يجب أن يكون الإيجار من راتب 10,000 درهم؟ لا يتجاوز 30% أي 3,000 درهم، وإن زاد فشارك السكن أو انتقل لمنطقة أرخص.
- هل أستطيع الادخار براتب 10,000 درهم مع أسرة؟ نعم، بتقاسم بنود المدارس والإيجار مع الزوج وتخصيص 1,500 درهم شهرياً.
- كم أدخر شهرياً من 10,000 درهم؟ الحد الأدنى 10% (1,000 درهم)، والمثالي 20% (2,000 درهم).
- كيف أقلل بند السيارة؟ استخدم المواصلات العامة في دبي، أو وجّه قسط السيارة بعد انتهائه للادخار.
- هل التأمين الصحي ضروري براتب 10,000؟ نعم، هو حماية لمدخراتك من فاتورة طوارئ كبيرة.
- كم يبني ادخار 2,000 درهم شهرياً خلال سنة؟ 24,000 درهم = صندوق طوارئ يغطي نحو 4 أشهر من ضروريات الأعزب.
خاتمة
ميزانية شهرية براتب 10,000 درهم تنجح حين توزّع كل بند بمبلغ واقعي وتجعل الادخار أولوية ثابتة. ابدأ توزيعك عبر حاسبة الميزانية، واقرأ ميزانية براتب 5,000 ريال وقاعدة 50/30/20 لتعميق أساسك المالي.
آخر تحديث: سبتمبر 2026
إخلاء مسؤولية: هذا المقال لأغراض تعليمية فقط ولا يُعد استشارة مالية أو شرعية. القرارات المالية الكبيرة تستحق استشارة مختص مرخص يعرف وضعك الخاص.
مقالات ذات صلة
تعليم الأطفال إدارة المال: خطة عملية حسب العمر
كيف تعلّم أطفالك إدارة المال حسب العمر؟ دليل عملي للمصروف والادخار والفرق بين الحاجة والرغبة والعمل والمكافأة، مع خطة عملية للأسرة بأمثلة رقمية.
قاعدة 50/30/20 لتوزيع راتبك: دليل كامل بالأمثلة
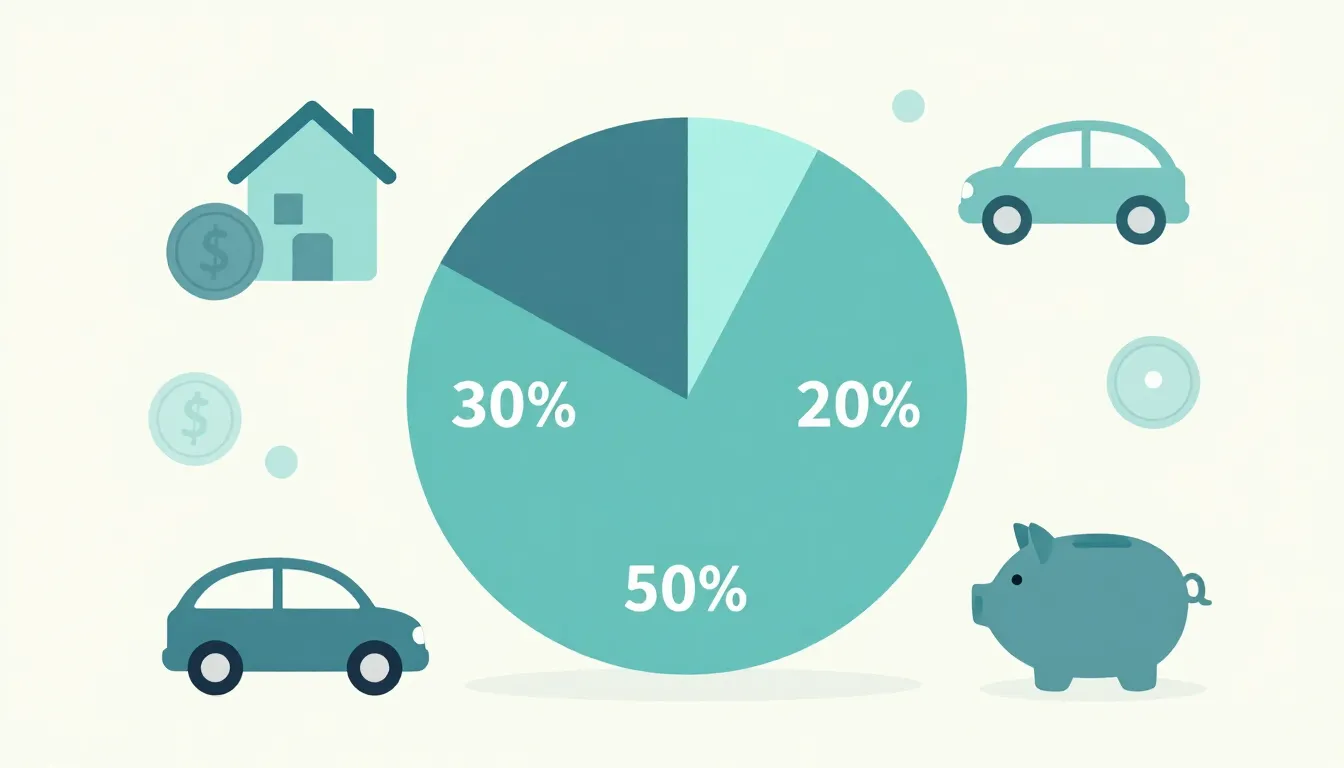
قاعدة بسيطة تقسم راتبك إلى ضروريات ورغبات وادخار. تعرّف على كيفية تطبيقها بأمثلة رقمية واقعية وخطوات عملية تبدأها هذا الشهر.
الحاجة أم الرغبة؟ كيف توقف الإنفاق العشوائي
الفرق بين الحاجة والرغبة هو مفتاح إيقاف الإنفاق العشوائي. أسئلة عملية قبل كل شراء وأمثلة رقمية تساعدك تتحكم في مصاريفك.
الأداة المناسبة
حوّل ما قرأته إلى أرقام باستخدام حاسبة الميزانية الشهرية.
كل مقالات الميزانية
تصفّح كل مقالات فلوسي في مجال الميزانية.